洪艳蓉
法学教授
北京大学法院院
本图片来源于网络,如有侵权,请通知小编删除
摘要:
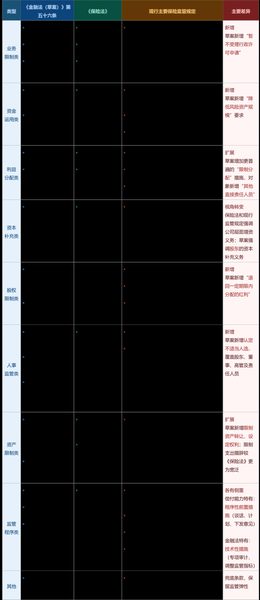
《金融法(草案)》第七章系统构建了涵盖监管对象、监管措施、执行保障、兜底监管、临时许可、举报人制度、监管协调机制、监管权限配置、监督问责机制和自律管理等的完整制度框架。本文重点探讨草案第五十六条金融监管措施的扩张、第五十七条行政强制执行空白的填补、第五十一条非法金融活动兜底监管机制的构建、第五十二条临时性行政许可设定程序四个核心议题,并展望对金融机构合规管理的影响。
要点:
一、草案第五十六条将监管措施的适用条件扩展至“违反法律、行政法规和国务院金融管理部门规定”的任何违法违规行为,突破《保险法》及现行监管规定中监管措施适用条件的局限。
二、监管措施的对象覆盖金融机构、股东、实际控制人、董事、高级管理人员、直接责任人员,并新增暂不受理行政许可申请、认定不适当人选、限制资产转让、限制在财产上设定权利、责令开展专项审计等措施。
三、草案第五十七条填补金融法律在行政强制执行领域的长期空白,确立行政决定与非诉行政执行的衔接机制;股东、实际控制人未在规定期限内完成股权转让、退回红利等情形,可申请人民法院强制执行。
四、草案第五十一条确立“实质重于形式”原则,建立监管责任归属认领机制与兜底监管机制,前者属事前监管权限配置、后者属事后归口保障,确保对非法金融活动的全覆盖监管。
五、草案第五十二条赋予金融监管机构在紧急状态下提请国务院设定临时性行政许可的程序通道,为应对金融创新风险提供及时的准入监管工具。
六、金融机构应将合规应对重心前移至监管调查阶段,将“实质重于形式”原则内化为业务创新合规审查基准,并建立对监管政策动向的持续监测机制。
来源:安杰世泽律师事务所
 0人赞
+1