洪艳蓉
法学教授
北京大学法院院
作者:金杜律师事务所
来源:
 洪艳蓉
法学教授
北京大学法院院
本图片来源于网络,如有侵权,请通知小编删除
摘要:
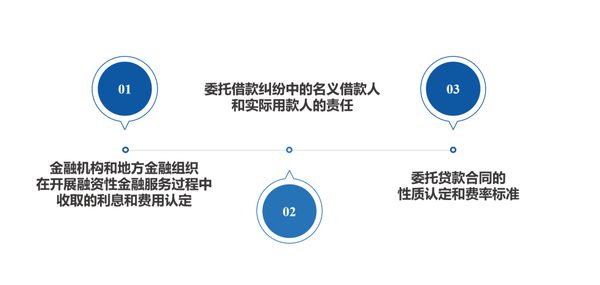
本文聚焦最高人民法院审委会专职委员刘贵祥大法官在全国法院金融审判工作会议上的讲话稿,围绕金融借款等传统金融纠纷案件与融资担保纠纷案件的法律适用两大专题,就贷款年化利率明示、违规息费认定、“甲贷乙用”的间接代理处理、委托贷款业务定性、应收账款多重保理与虚构、融资租赁担保功能、保证保险强制搭售与综合融资成本等问题,结合项目经验逐条研习,展望金融审判裁判趋势。
要点:
一、金融机构开展融资性金融服务收取的利息和费用,应当以明显方式向客户明示年化利率,未明示的利息不予支持;违反监管政策的“超额收息”“违规收费”“强制搭售”等行为应认定无效。
二、“甲贷乙用”情形应适用《民法典》第九百二十五条、第九百二十六条间接代理制度处理;银行明知代理关系的,借款合同直接约束银行与实际借款人。
三、委托贷款系纳入监管的金融业务,不得“穿透”认定为民间借贷,应与金融借款合同作相同处理。
四、应收账款多重保理(多重质押)适用“登记在先”的优先顺位规则;登记在后的保理人先通知债务人的,债务人可按通知履行,登记在先者可请求受领款项的保理人返还。
五、虚构应收账款情形下,应依《民法典》第七百六十三条以“保理人是否明知”及保理有无追索权区分处理;保理人未尽谨慎核查义务的,可能在归责比例上受到限制。
六、保证保险“强制搭售”应以保险保障是否必要和合理为判断标准;借款人综合融资成本宜将贷款人、保险公司及担保公司收取的息费作为整体计算。
七、融资租赁应深化“融物”属性与担保功能认识,售后回租重点审查是否具备“融物”本质;特殊动产“自物抵押”不能仅以所有权与抵押权同属一人为由认定无效。
来源:金杜律师事务所
 0人赞
+1